Amtliche Darstellung und Objekterfahrung zusammenführen
Für flussbedingtes Hochwasser zeigen die nordrhein-westfälischen Gefahrenkarten mögliche Überflutungsausdehnung und Wassertiefe in verschiedenen Szenarien; Risikokarten ergänzen betroffene Nutzungen und Schutzgüter. Die amtliche Lesehilfe beschreibt diese Karten als Grundlage für eine individuelle Bewertung. Sie beweisen weder, dass ein bestimmtes Haus bereits betroffen war, noch garantieren weiße Flächen dauerhafte Trockenheit.
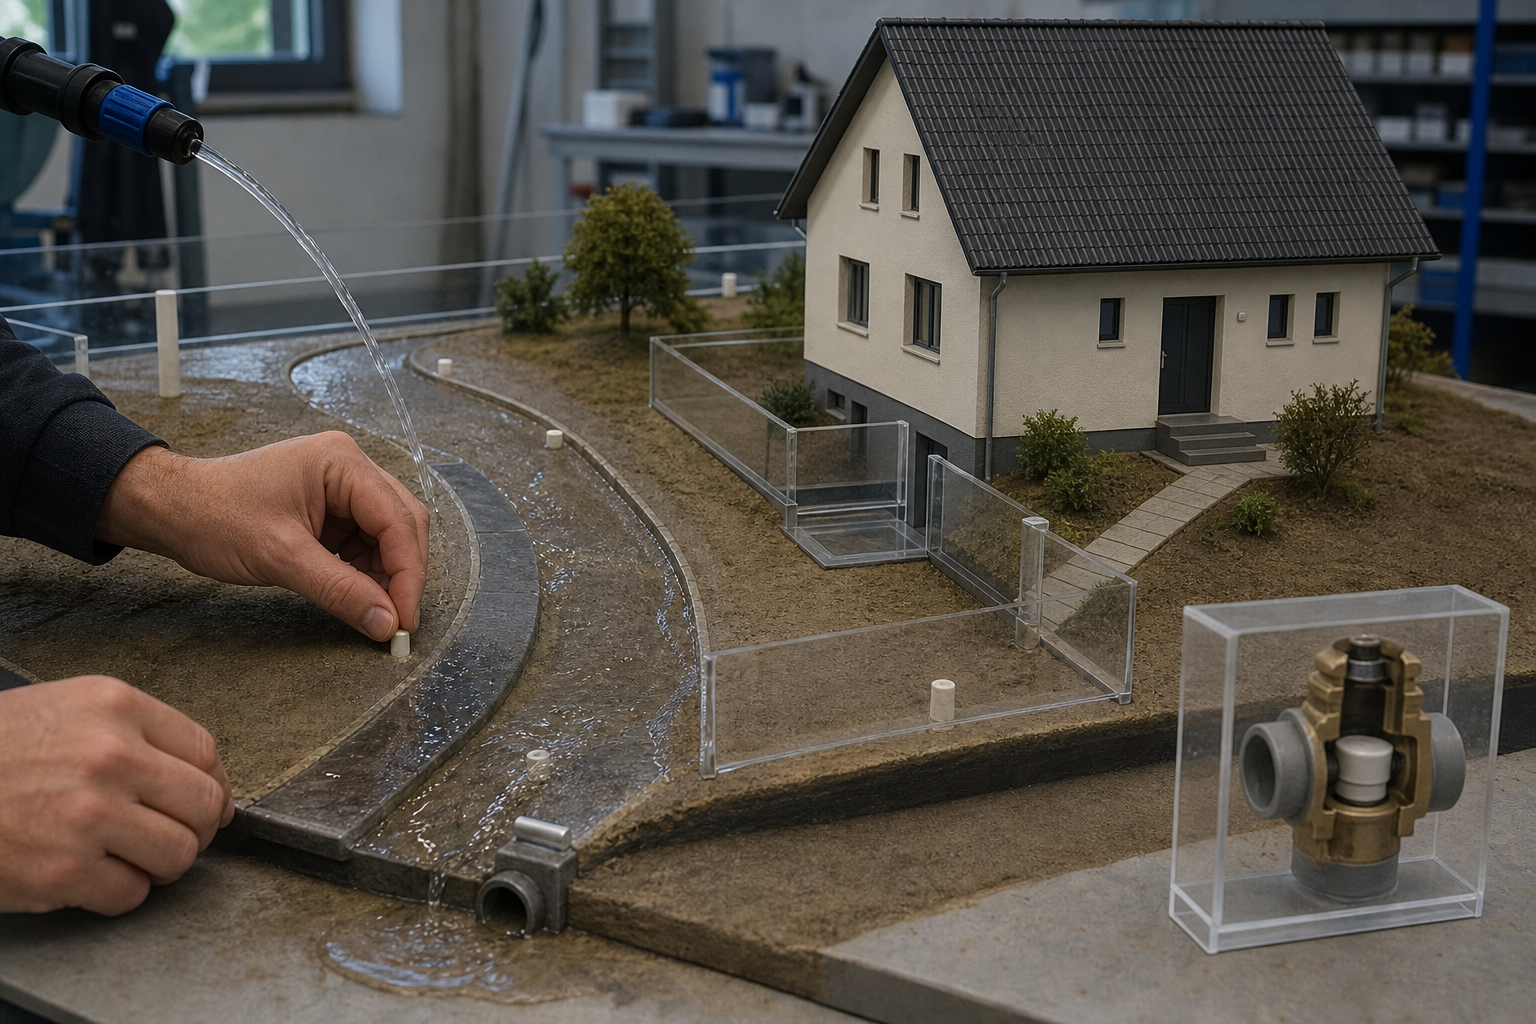
Starkregen kann auch fern eines Gewässers über Gelände, Zufahrten und tiefe Gebäudepunkte zufließen. Deshalb wird der Kartenbefund für das konkrete Detmolder Flurstück mit Geländegefälle, Lichtschächten, Außentreppen, Kelleröffnungen, Rückstausicherung und Entwässerungswegen abgeglichen. Die Stadt Detmold bietet Hinweise zu privatem Hochwasserschutz, Starkregenvorsorge, Rückhaltung und Versickerung; ihr Geoportal erschließt kommunale Geoinformationen. Eine Beratung oder Modellkarte ersetzt jedoch keine technische Untersuchung am Gebäude.
Davon getrennt wird geprüft, ob das Grundstück in einem festgesetzten Überschwemmungsgebiet liegt. Der Kreis Lippe nennt unter anderem Berlebecke, Bega und Werre und erläutert den besonderen Schutzstatus. Dort können Mauern, Geländeveränderungen oder bauliche Anlagen untersagt beziehungsweise zulassungspflichtig sein. Eine vermeintliche Schutzmaßnahme wird daher nicht ausgeführt, bevor Wasser- und gegebenenfalls Baurecht geklärt sind.
Für jedes bekannte Ereignis hält die Objektakte Datum, Wetterlage, vermuteten Eintrittspfad, erreichte Räume und Wasserhöhe fest. Fotos vor der Trocknung, Messprotokolle, Handwerkerrechnungen und ausgetauschte Bauteile machen die Sanierung prüfbar. Dabei bleiben drückendes Wasser, oberflächlicher Zufluss, Kanalrückstau und gewöhnliche Kellerfeuchte getrennt; gleiche sichtbare Spuren können verschiedene Ursachen und deshalb verschiedene Schutzkonzepte haben.
Drei tragfähige Verkaufswege
Vorhandenen Schutz belegt übergeben: Funktionieren Rückstauverschluss, Pumpensumpf, Schwellen oder druckwasserdichte Bauteile nachweislich, werden Planung, Rechnungen, Wartung und Bedienung geordnet. Hinzu kommen bekannte Ereignisse, Eindringwege, Trocknung, Sanierung und Versicherungsabwicklung. Der Verkäufer beschreibt Zustand und Prüfdatum, verspricht aber keine Hochwasserfreiheit.
Gebäudespezifisch untersuchen und gezielt nachbessern: Bei auffälligem Kartenbild oder unklaren Wasserwegen kann eine fachliche Schwachstellenanalyse vor dem Marktstart sinnvoll sein. Kleine Eingriffe wie angepasste Lichtschachtabdeckungen oder die Wartung einer vorhandenen Rückstausicherung werden nur nach technischer Prüfung umgesetzt. Das schafft belastbare Unterlagen, ohne ein Szenario als sicheren Schadenseintritt darzustellen.
Mit offenem Maßnahmenbedarf verkaufen: Sind größere Erdarbeiten, Abdichtungen oder Entwässerungsänderungen technisch, rechtlich oder wirtschaftlich noch ungeklärt, bleibt der Bedarf sichtbar. Angebote, Behördenauskünfte und Untersuchungsergebnisse geben Käufern eine Kalkulationsbasis. Ein Preisansatz kann diese Unsicherheit berücksichtigen; eine unfertige Maßnahme kurz vor Übergabe würde sie dagegen nur verlagern.
Karten so sichern, dass Käufer sie nachvollziehen können
Suchen Sie das konkrete Flurstück und die Lage des Gebäudes auf, bevor Sie eine Kartenfarbe bewerten. Eine Straßenansicht oder eine grobe Ortsübersicht kann wichtige Geländepunkte verdecken. Speichern Sie einen aussagefähigen Ausschnitt mit Legende, gewähltem Szenario, Quelle und Abrufdatum. Kennzeichnen Sie, ob die Aussage das Gebäude, den Garten, eine Zufahrt oder nur einen angrenzenden Bereich betrifft. So kann ein Interessent den Befund später selbst aufrufen und muss nicht aus einem unbeschrifteten Bildschirmfoto auf die Bedeutung schließen.
Lesen Sie Hochwassergefahrenkarte und Hochwasserrisikokarte mit unterschiedlichen Fragen. Die erste beschreibt mögliche Überflutung und Tiefe; die zweite ordnet betroffene Nutzungen und Schutzgüter ein. Ein dargestelltes Risiko im Umfeld ist daher noch keine individuelle Schadensprognose für Ihr Haus. Prüfen Sie außerdem die verschiedenen Szenarien. Die statistische Bezeichnung eines hundertjährlichen Hochwassers ist kein Kalender, der nach einem Ereignis eine lange sichere Wartezeit zusagt. Für die Verkaufsunterlagen bleibt entscheidend, welches Szenario Sie tatsächlich betrachtet haben und welche Aussage seine Legende trägt.
Ein öffentlicher Hochwasserschutz kann den Befund beeinflussen, beseitigt aber nicht jede mögliche Überflutung. Die NRW-Lesehilfe zeigt ausdrücklich auch gefährdete Flächen hinter Schutzeinrichtungen. Geben Sie deshalb die zum Ausschnitt gehörenden Erläuterungen mit weiter. Aussagen wie „durch den Deich ausgeschlossen“ gehen über einen bloßen Kartenbefund hinaus. Wenn Lage oder Darstellung unverständlich bleiben, ist eine gezielte Auskunft sinnvoller als eine eigene günstige Interpretation. Benennen Sie dafür Grundstück, Kartenebene und die konkrete Stelle, deren Bedeutung Sie klären möchten.
Für Starkregen wird eine eigene Darstellung betrachtet. Die BKG-Hinweiskarte modelliert mögliche Überflutungstiefen, Fließgeschwindigkeiten und Fließrichtungen anhand von Gelände- und weiteren Eingangsdaten. Sie ist eine Grundlage für die weitere Prüfung, keine Besichtigung Ihres Hauses. Notieren Sie den verwendeten Datenstand und lesen Sie die Hinweise der tatsächlich gewählten Karte. Eine lokale neuere Untersuchung kann andere Details erfassen als eine überregionale Hinweiskarte. Verschiedene Ausschnitte werden daher nicht ohne ihre jeweilige Grundlage zu einem einzigen scheinbar exakten Ergebnis vermischt.
Vom möglichen Wasserweg zur konkreten Gebäudefrage
Gehen Sie bei trockenem, sicherem Wetter vom höher gelegenen Umfeld bis zu den tiefen Punkten Ihres Grundstücks. Wo könnte oberflächliches Wasser entlanglaufen und an welcher Öffnung auf das Gebäude treffen? Halten Sie erkennbare Gefälle, Zufahrten, Außentreppen und Lichtschächte fotografisch fest. Das ist eine Bestandsaufnahme für die Fachprüfung. Sie ersetzt keine Vermessung oder hydraulische Berechnung. Bei aktiver Überflutung hat Personenschutz Vorrang; das BBK warnt ausdrücklich vor dem Aufenthalt im Keller. Eine Verkaufsdokumentation rechtfertigt kein solches Risiko.
Verbinden Sie den Außenbefund mit der heutigen Raumnutzung. Lagern im tiefsten Bereich nur unempfindliche Gegenstände oder stehen dort Haustechnik und wichtige Unterlagen? Gibt es einen ausgebauten Kellerraum, dessen Nutzung für den Käufer wesentlich ist? Die gleiche mögliche Wassertiefe kann damit unterschiedliche Folgen haben. Beschreiben Sie tatsächliche Ausstattung und Nutzung, ohne daraus selbst eine baurechtliche Zulässigkeit abzuleiten. Für die wirtschaftliche Entscheidung zählt, welche konkrete Funktion bei einem Wassereintritt beeinträchtigt wäre und welche Vorsorge dafür schon belegt ist.
Halten Sie verschiedene Eintrittspfade getrennt: oberflächlicher Zufluss, Rückstau aus dem Kanal, durch Bauteile eindringendes Wasser und andere Feuchteursachen. Ein trockener Bodenablauf beweist keine geschützte Außentreppe; eine hohe Türschwelle beantwortet keine Frage zur Kellerabdichtung. Wenn der Eintrittspfad unbekannt ist, sollte der Untersuchungsauftrag genau darauf zielen. Der Ratgeber zur Grundstücksentwässerung vertieft Leitungsbestand und Prüfbedarf. Dieser Artikel führt die Ergebnisse zur gesamten Wassergefährdung zusammen, ohne aus einem einzelnen intakten Bauteil Hochwassersicherheit abzuleiten.
Vorhandener Schutz wird nach seiner tatsächlichen Funktion beschrieben. Zu einem mobilen Verschluss gehören etwa Lagerort, vorgesehener Einsatz und Bedienungsunterlagen; zu einer Pumpe gehören die verfügbaren Wartungs- und Funktionsnachweise. Lassen Sie prüfen, für welchen Wasserweg die Einrichtung gedacht ist und welche Grenzen bestehen. Ein System, das erst manuell eingesetzt werden muss, stellt andere Anforderungen an die künftige Nutzung als eine dauerhaft wirksame bauliche Lösung. Solche Bedingungen sollen Käufer kennen, bevor sie den Schutz in ihre Entscheidung einrechnen.
Frühere Ereignisse als eigene Wissensquelle aufbereiten
Erstellen Sie für jedes bekannte Ereignis einen eigenen Eintrag. Datum, betroffene Räume und beobachtete Wasserwege gehören neben Fotos, Meldungen und Rechnungen. Unterscheiden Sie Ihre eigene Beobachtung von Berichten früherer Eigentümer oder Nachbarn. Wenn Sie eine Wasserhöhe nicht verlässlich wissen, bleibt sie offen; eine geschätzte Erinnerung wird nicht nachträglich zur Messung. Auch die Aussage, Ihnen sei kein Schaden bekannt, darf nicht als Beleg für eine objektiv ausgeschlossene Gefährdung erscheinen. Karten und Ereignisgeschichte ergänzen sich, sie ersetzen einander nicht.
Bei einem behobenen Schaden braucht der Käufer den Zusammenhang zwischen Ursache, Trocknung und Wiederherstellung. Eine Trocknungsrechnung beschreibt zunächst die beauftragte Leistung. Fragen Sie nach vorhandenen Abschlussmessungen und danach, ob die Eintrittsursache ebenfalls behandelt wurde. Erfassen Sie erneute Auffälligkeiten nach den Arbeiten. Aus einer optisch neuen Oberfläche wird keine umfassende Zusicherung. Der Ratgeber zu Sachmängeln behandelt die allgemeine Offenlegung und Vertragsvorbereitung; hier bleibt die konkrete Wassergeschichte mit ihren technischen Antworten im Mittelpunkt.
Versicherungsunterlagen können den Ablauf ergänzen, bilden aber einen anderen Teil der Akte. Ordnen Sie Schadenmeldung, Regulierung und Selbstbehalt dem Ereignis zu, ohne eine Zahlung als Unbedenklichkeitsbescheinigung für das Gebäude zu verstehen. Eine frühere Erstattung sagt auch nicht automatisch, welchen Schutz ein Erwerber künftig erhält. Der Ratgeber zur Wohngebäudeversicherung erklärt den Vertragsübergang. Für diesen Verkaufsbefund zählt, was tatsächlich geschah, welche Maßnahmen belegt sind und welcher technische Bedarf noch offen bleibt.
Schutzmaßnahmen vor der Preisentscheidung auf Machbarkeit prüfen
Ein festgesetztes Überschwemmungsgebiet ist eine eigenständige rechtliche Ebene. Prüfen Sie die betroffene Grundstücksfläche und den aktuellen Status; eine Gefahrenkartenfarbe allein beantwortet diese Frage nicht. Der Kreis Lippe erläutert die besonderen Regeln für solche Gebiete. Auch vorläufig gesicherte Gebiete können nach §§ 78 und 78a WHG entsprechenden Schutzvorschriften unterliegen. Wenn Sie einen Anbau, eine Geländeveränderung oder einen Wall als Verbesserung erwägen, gehört deshalb zunächst die behördliche Einordnung in die Vorbereitung. Eine geplante Maßnahme wird bis dahin als ungeklärt bezeichnet.
§ 78 WHG enthält insbesondere Beschränkungen für die Errichtung und Erweiterung baulicher Anlagen; § 78a erfasst weitere Eingriffe wie bestimmte abflussbehindernde Mauern und Veränderungen der Erdoberfläche. Ausnahmen beziehungsweise Zulassungen hängen vom konkreten Fall ab. Der Kreis weist darauf hin, dass erst nach erforderlicher Genehmigung oder Zulassung begonnen werden darf. Lassen Sie auch Auswirkungen auf Nachbargrundstücke berücksichtigen. Eine Lösung, die Wasser nur zur nächsten Einfahrt lenkt, ist keine belastbare Verkaufsverbesserung. Die Fachplanung muss Schutzwirkung und zulässige Umsetzung zusammen beantworten.
Für eine sinnvolle Investition braucht das Angebot einen klaren Bezug zur ermittelten Schwachstelle. Welche Öffnung oder welcher Wasserweg wird behandelt, welche Vorarbeiten sind nötig und welche Einschränkungen bleiben? Sind nach der Ausführung Wartung oder manuelle Schritte erforderlich? Solche Angaben ermöglichen einen Vergleich konkreter Lösungen. Pauschale Schutzpakete oder erfundene Preisabschläge liefern diese Grundlage nicht. § 5 Absatz 2 WHG verlangt Eigenvorsorge im Rahmen des Möglichen und Zumutbaren; daraus folgt keine für jedes Haus identische Maßnahme oder Garantie vollständigen Schutzes.
Eine kleine, fachlich passende und abschließbare Maßnahme kann vor dem Marktstart sinnvoll sein. Größere Arbeiten sollten erst dann als erledigter Vorteil in die Preisvorstellung eingehen, wenn Planung, gegebenenfalls Zulassung und Ausführung belegt sind. Bleiben Umfang oder Machbarkeit offen, können Untersuchung und nachvollziehbare Angebote die bessere Verkaufsgrundlage bilden. Käufer sehen dann, welche Entscheidung noch ansteht. Ob Sie selbst ausführen lassen oder mit offen beschriebenem Bedarf verkaufen, hängt von nachgewiesenem Aufwand, geplanter Nutzung und verfügbarer Zeit ab.
Stellen Sie für Besichtigung und Vertragsvorbereitung eine kurze Übersicht vor die vollständigen Unterlagen: Kartenbefund, rechtlicher Gebietsstatus, bekannte Ereignisse, vorhandener Schutz und offene Maßnahmen. Geben Sie wesentliche Punkte rechtzeitig und ausdrücklich weiter, damit Rückfragen vor der abschließenden Entscheidung möglich sind. Ändert sich ein Befund während der Vermarktung, wird die Übersicht aktualisiert. So lässt sich der Verkauf mit belegtem Schutz oder klar bezeichnetem Prüfbedarf führen. Ein bestimmter Kaufpreis, eine Finanzierungszusage oder ein dauerhaft trockenes Haus wird daraus nicht versprochen.
Wasserakte für die Käuferprüfung
- Hochwasser-, Starkregen- und Überschwemmungsgebietsstatus getrennt sichern.
- Geländehöhen, Zuflüsse und sämtliche tiefen Öffnungen aufnehmen.
- Rückstauschutz, Pumpen, Abdichtungen und Wartungen dokumentieren.
- Frühere Ereignisse, Schäden, Trocknung und Sanierung chronologisch belegen.
- Geplante Schutzmaßnahmen vorab technisch und rechtlich einordnen.
Im Objektkompass werden Kartenstand, tatsächliche Gebäudebeobachtung und offener Prüfbedarf in getrennten Feldern festgehalten. Daraus entsteht eine Verkaufsstrategie, die Risiken nachvollziehbar erklärt und zugleich zwischen vorhandenem Schutz, sinnvoller Nachbesserung und transparentem Übergang unterscheidet.
Primärquellen und Aussagebereich
- Stadt Detmold: Gewässerunterhaltung und StarkregenvorsorgeKommunale Beratung zu Gebäudeschutz, Rückhaltung, Versickerung und Gewässeranliegen.
- Stadt Detmold: KrisenmanagementÖrtlicher Zugang zu Hochwassergefahren- und Risikokarten sowie Vorsorgehinweise.
- Kreis Lippe: Maßnahmen im ÜberschwemmungsgebietFestgesetzte Gewässer, Schutzstatus, Verbote und Genehmigungsgrenzen.
- Land Nordrhein-Westfalen: Lesehilfe zu Hochwassergefahren- und RisikokartenSzenarien, Überflutungstiefen, Nutzungsrisiken und Aussagegrenzen.
- BKG: Hinweiskarte StarkregengefahrenModellgrundlagen, dargestellte Wasserwege und Datenstände.
- BBK: Handeln bei HochwasserPersonenschutz und Gefahren im Keller.
- § 78 WHGBauliche Beschränkungen und vorläufig gesicherte Gebiete.
- § 78a WHGWeitere Maßnahmen, Zulassungen und Nachbarschaftsschutz.
- § 5 WHGZumutbare Eigenvorsorge bei möglicher Hochwasserbetroffenheit.
KI-generierter Artikel – nicht redaktionell geprüft.